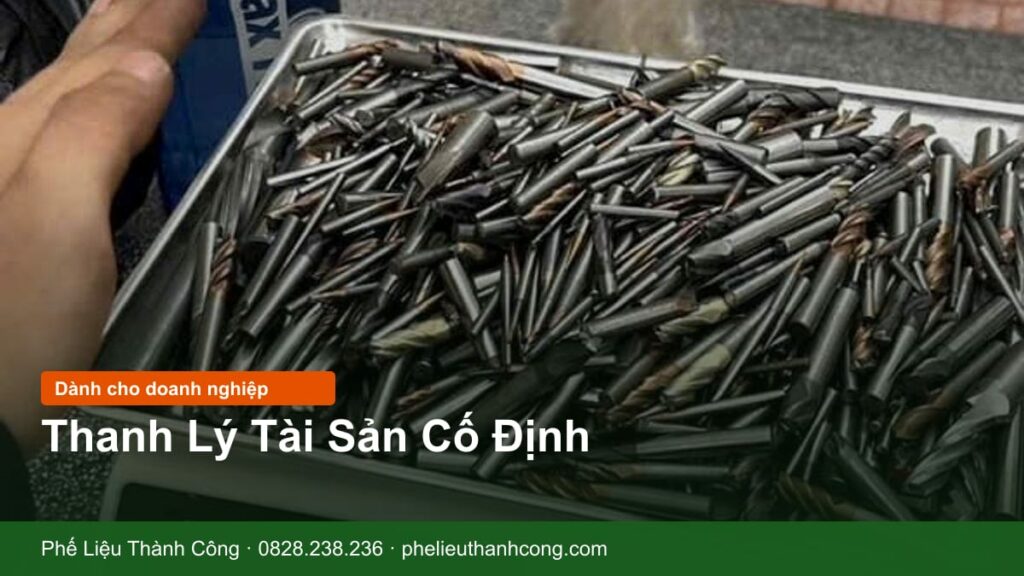
Máy móc hết khấu hao, dây chuyền lạc hậu hay khung kho cũ không còn dùng đều cần được xử lý đúng thủ tục trước khi bán. Thanh lý tài sản cố định là việc doanh nghiệp chấm dứt sử dụng, ghi giảm tài sản trên sổ sách và bán lại hoặc bán phế liệu phần còn giá trị. Làm đủ hồ sơ ngay từ đầu giúp kế toán ghi sổ chính xác, có căn cứ lập hóa đơn và tránh rắc rối khi quyết toán thuế.
Nội dung dưới đây trình bày ở mức nguyên tắc chung. Mỗi doanh nghiệp có quy chế nội bộ và chế độ kế toán riêng, vì vậy hãy đối chiếu với kế toán trưởng hoặc cơ quan thuế quản lý trước khi thực hiện.
Thanh lý tài sản cố định là gì?
Hiểu đơn giản, thanh lý tài sản cố định là gì? Đó là quá trình loại tài sản ra khỏi danh mục đang sử dụng vì hư hỏng không sửa được, sửa chữa không hiệu quả, công nghệ lạc hậu hoặc không còn phù hợp với hoạt động sản xuất. Sau khi thanh lý, tài sản không còn được trích khấu hao và được xóa khỏi sổ tài sản cố định.
Trên thực tế có hai hướng xử lý tài sản sau thanh lý:
- Bán nguyên trạng để tái sử dụng: máy còn chạy được, thiết bị còn giá trị sử dụng. Bên mua đánh giá theo tình trạng vận hành, thương hiệu, đời máy.
- Bán theo phế liệu: tài sản hỏng hoặc không có người dùng lại, được tháo dỡ và tính tiền theo khối lượng từng loại vật liệu như sắt thép, đồng, nhôm, inox.
Nếu tài sản còn hoạt động, bạn có thể tham khảo dịch vụ thu mua máy móc cũ để so sánh hai phương án trước khi quyết định.
Quy trình thanh lý tài sản cố định 7 bước
- Rà soát và đề xuất: bộ phận sử dụng lập danh sách tài sản cần thanh lý, nêu lý do, tình trạng hiện tại.
- Quyết định thanh lý: người có thẩm quyền theo điều lệ hoặc quy chế ra quyết định, thường kèm việc thành lập hội đồng thanh lý.
- Kiểm kê, đánh giá: hội đồng kiểm tra hiện trạng, đối chiếu nguyên giá, hao mòn lũy kế và giá trị còn lại trên sổ.
- Lấy báo giá: mời một số đơn vị khảo sát, báo giá bán nguyên trạng hoặc bán phế liệu; ghi nhận điều kiện tháo dỡ, vận chuyển.
- Ký hợp đồng và bàn giao: chốt giá, tháo dỡ, cân hàng (nếu bán theo khối lượng), lập biên bản bàn giao.
- Lập hóa đơn, nhận thanh toán: doanh nghiệp lập hóa đơn điện tử theo khối lượng và giá thực tế.
- Ghi sổ và lưu hồ sơ: kế toán ghi giảm tài sản, ghi nhận thu nhập, chi phí thanh lý và lưu toàn bộ chứng từ.
Thanh lý tài sản cố định cần hồ sơ gì?
Câu hỏi thanh lý tài sản cố định cần hồ sơ gì thường được đặt ra khi doanh nghiệp chuẩn bị quyết toán. Bộ hồ sơ tham khảo gồm:
| Chứng từ | Mục đích |
|---|---|
| Tờ trình hoặc đề xuất thanh lý | Nêu tài sản, lý do và tình trạng |
| Quyết định thanh lý, quyết định thành lập hội đồng | Xác lập thẩm quyền và trách nhiệm |
| Biên bản kiểm kê, đánh giá hiện trạng | Ghi nhận tình trạng thực tế và giá trị còn lại |
| Biên bản thanh lý tài sản cố định | Căn cứ ghi giảm tài sản trên sổ |
| Hợp đồng mua bán, phiếu cân, biên bản bàn giao | Chứng minh khối lượng, giá bán và việc giao nhận |
| Hóa đơn bán ra, chứng từ thanh toán | Căn cứ ghi nhận thu nhập và thuế GTGT đầu ra |
| Chứng từ chi phí tháo dỡ, vận chuyển (nếu có) | Căn cứ ghi nhận chi phí thanh lý |
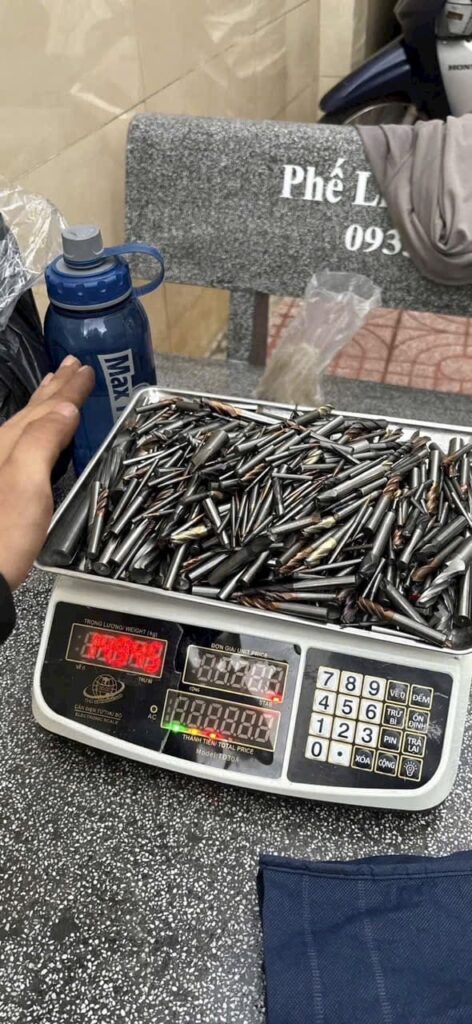
Với tài sản bán theo ký, phiếu cân ghi rõ từng loại vật liệu là chứng từ rất quan trọng. Hồ sơ hóa đơn khi bán phế liệu được giải thích kỹ hơn trong bài bán phế liệu có phải xuất hóa đơn không.
Thanh lý tài sản cố định hạch toán thế nào?
Phần thanh lý tài sản cố định hạch toán gồm ba nhóm nghiệp vụ: ghi giảm tài sản, ghi nhận khoản thu và ghi nhận chi phí. Bảng sau mang tính tham khảo theo chế độ kế toán doanh nghiệp đang áp dụng:
| Nghiệp vụ | Bút toán tham khảo |
|---|---|
| Ghi giảm tài sản cố định | Nợ 214 (hao mòn lũy kế), Nợ 811 (giá trị còn lại) – Có 211 (nguyên giá) |
| Thu tiền bán tài sản, phế liệu thanh lý | Nợ 111/112/131 – Có 711 – Có 3331 |
| Chi phí tháo dỡ, vận chuyển | Nợ 811 – Có 111/112/331 |
| Nhập kho phế liệu thu hồi chưa bán ngay | Nợ 152 – Có 711 |
| Xuất kho phế liệu đó đem bán | Nợ 811 (hoặc 632) – Có 152 |
Ví dụ minh họa: một máy dập có nguyên giá 500 triệu đồng, đã khấu hao 480 triệu, giá trị còn lại 20 triệu. Doanh nghiệp bán máy theo phế liệu với giá chưa thuế 30 triệu. Kế toán ghi giảm tài sản (Nợ 214: 480 triệu, Nợ 811: 20 triệu, Có 211: 500 triệu) và ghi nhận khoản thu vào 711 kèm thuế GTGT đầu ra. Phần lớn phế liệu kim loại chịu thuế GTGT 10%, nhưng từng thời kỳ có thể có chính sách giảm thuế, nên cần kiểm tra văn bản đang có hiệu lực.
Các tình huống chi tiết hơn như phế liệu trong định mức sản xuất được trình bày trong bài hạch toán bán phế liệu.
Lưu ý khi bán tài sản thanh lý theo phế liệu
- Lập danh sách tài sản kèm ảnh, kích thước, vị trí lắp đặt để bên mua khảo sát chính xác.
- Thống nhất trước ai chịu chi phí tháo dỡ, cắt hạ, cẩu và vận chuyển.
- Yêu cầu cân từng loại vật liệu riêng, ghi rõ trên phiếu cân.
- Thiết bị còn dầu, môi chất lạnh hoặc chứa chất thải nguy hại cần giao đơn vị có chức năng xử lý phần đó trước.
- Chọn bên mua có thể cung cấp đủ chứng từ cho phía doanh nghiệp.
Nếu thanh lý quy mô cả xưởng, xem thêm 5 lưu ý khi thanh lý máy móc, nhà xưởng cũ.
Câu hỏi thường gặp
Tài sản chưa hết khấu hao có thanh lý được không?
Được. Doanh nghiệp có thể thanh lý tài sản khi hư hỏng hoặc không còn sử dụng hiệu quả, dù chưa khấu hao hết. Khi đó phần giá trị còn lại trên sổ được ghi vào chi phí khác, còn khoản thu từ việc bán ghi vào thu nhập khác. Nên trao đổi với kế toán để xử lý thuế đúng quy định.
Có bắt buộc thành lập hội đồng thanh lý không?
Tùy loại hình và quy chế của từng doanh nghiệp. Với nhiều doanh nghiệp, hội đồng thanh lý là cách làm phổ biến để kiểm kê và đánh giá khách quan, tạo hồ sơ chặt chẽ. Hãy kiểm tra điều lệ, quy chế tài chính nội bộ và hỏi kế toán hoặc cơ quan thuế nếu chưa rõ.
Bán tài sản thanh lý cho cá nhân thu mua có ổn không?
Rủi ro là thiếu hợp đồng, phiếu cân và chứng từ thanh toán rõ ràng, khiến hồ sơ thanh lý không đầy đủ. Doanh nghiệp nên chọn đơn vị thu mua có pháp nhân, ký hợp đồng, cân minh bạch và thanh toán bằng chuyển khoản để thuận tiện cho kế toán đối chiếu.
Thu mua tài sản thanh lý cho doanh nghiệp
Với hơn 15 năm trong nghề, Phế Liệu Thành Công là công ty thu mua phế liệu quen làm việc với hồ sơ doanh nghiệp: khảo sát tận nơi, ký hợp đồng, cân điện tử trước mặt khách, thanh toán ngay sau khi cân và xuất hóa đơn VAT cho doanh nghiệp. Liên hệ 0828.238.236 để được tư vấn lô tài sản cần thanh lý.
Tham khảo thêm: Tài sản cố định (Wikipedia tiếng Việt).