Mỗi đợt bán sắt vụn, ba via hay thanh lý máy móc, nhà xưởng cũ, kế toán đều phải trả lời hai câu hỏi: ghi nhận khoản tiền thu về vào đâu và cần giữ chứng từ gì. Bài viết này hệ thống cách hạch toán bán phế liệu theo từng nguồn phát sinh, kèm bảng bút toán tham khảo và ví dụ số liệu để bạn dễ áp dụng.
Lưu ý: các bút toán dưới đây là tham khảo theo chế độ kế toán doanh nghiệp đang áp dụng phổ biến. Mỗi doanh nghiệp có chính sách kế toán riêng, vì vậy hãy đối chiếu với kế toán trưởng hoặc cơ quan thuế trước khi ghi sổ.
Hạch toán bán phế liệu bắt đầu từ việc xác định nguồn gốc
Cùng là một tấn sắt thép, nhưng cách hạch toán bán phế liệu sẽ khác nhau tùy phế liệu đến từ đâu. Kế toán nên phân loại ngay từ biên bản kiểm kê, vì nguồn gốc quyết định tài khoản đối ứng.
| Nguồn phế liệu | Ví dụ | Hướng ghi nhận thường gặp |
|---|---|---|
| Thu hồi trong định mức sản xuất | Ba via, phoi, đầu mẩu nằm trong tỷ lệ hao hụt cho phép | Ghi giảm chi phí sản xuất |
| Ngoài định mức | Vật tư hỏng vượt định mức, hàng lỗi không tái chế được | Thường ghi nhận thu nhập khác |
| Thu hồi từ thanh lý tài sản | Khung kèo, máy móc hỏng, kệ sắt, đường ống tháo dỡ | Thường ghi nhận thu nhập khác, chi phí liên quan ghi chi phí khác |
Việc tách nguồn ngay từ đầu cũng giúp lập hóa đơn ghi đúng tên hàng và giải trình dễ hơn khi quyết toán.
Bán phế liệu hạch toán vào đâu?
Với câu hỏi bán phế liệu hạch toán vào đâu, có hai hướng chính:
- Thu nhập khác (tài khoản 711): áp dụng phổ biến khi bán phế liệu ngoài định mức hoặc phế liệu thu hồi từ thanh lý tài sản. Giá vốn hoặc chi phí đi kèm ghi vào chi phí khác (tài khoản 811).
- Doanh thu (tài khoản 511): một số doanh nghiệp có phế liệu phát sinh thường xuyên từ sản xuất và theo dõi qua kho, khi bán ghi nhận doanh thu, giá vốn ghi vào tài khoản 632.
Nguyên tắc quan trọng là ghi nhận cặp tài khoản nhất quán: doanh thu 511 đi với giá vốn 632, thu nhập khác 711 đi với chi phí khác 811. Thuế GTGT đầu ra ghi vào tài khoản 3331. Phần lớn phế liệu kim loại chịu thuế GTGT 10%, nhưng từng thời kỳ có thể có chính sách giảm thuế cho một số nhóm hàng, nên cần kiểm tra văn bản đang hiệu lực.
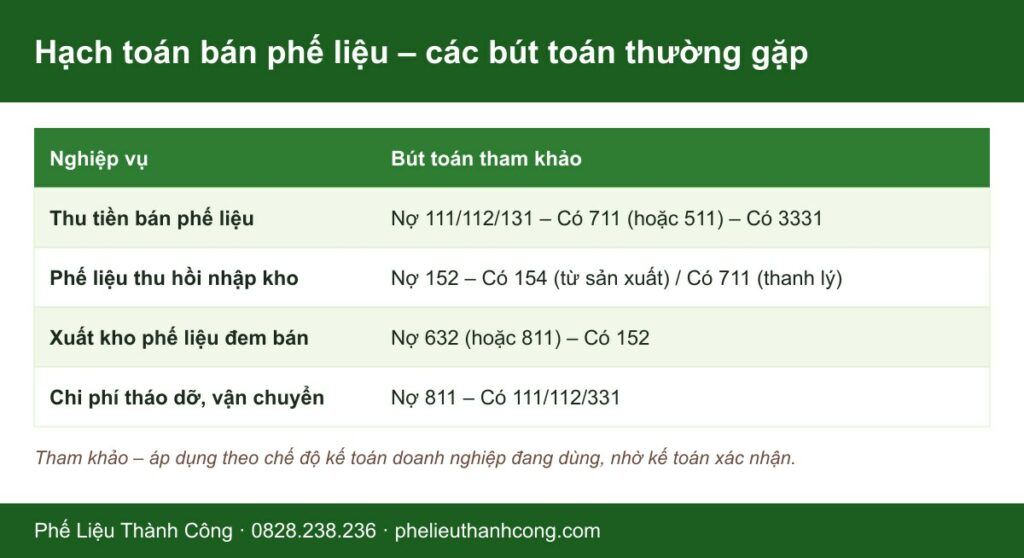
Bán phế liệu cho vào tài khoản nào? Bảng bút toán tham khảo
Bảng dưới tổng hợp các nghiệp vụ hay gặp nhất khi bán phế liệu cho vào tài khoản nào, tham khảo theo chế độ kế toán doanh nghiệp đang áp dụng.
| Nghiệp vụ | Ghi Nợ | Ghi Có |
|---|---|---|
| Nhập kho phế liệu thu hồi từ sản xuất | 152 | 154 |
| Nhập kho phế liệu thu hồi khi thanh lý tài sản | 152 | 711 |
| Xuất kho phế liệu đem bán | 632 (hoặc 811) | 152 |
| Thu tiền bán phế liệu | 111, 112, 131 | 711 (hoặc 511) và 3331 |
| Chi phí tháo dỡ, vận chuyển khi thanh lý | 811 | 111, 112, 331 |
Ví dụ 1: phế liệu sản xuất đã nhập kho
Xưởng cơ khí thu hồi 1.000 kg ba via sắt trong định mức, giá trị nhập kho ước tính 10.000.000 đồng. Sau đó bán với đơn giá 12.000 đ/kg (con số minh họa), thuế GTGT 10%:
- Nhập kho: Nợ 152 / Có 154: 10.000.000 đồng (ghi giảm chi phí sản xuất).
- Xuất kho bán: Nợ 632 / Có 152: 10.000.000 đồng.
- Thu tiền: Nợ 112: 13.200.000 đồng / Có 511: 12.000.000 đồng / Có 3331: 1.200.000 đồng.
Ví dụ 2: phế liệu thu hồi khi thanh lý tài sản
Doanh nghiệp thanh lý một dây chuyền hỏng, thuê đơn vị tháo dỡ và bán toàn bộ sắt thép thu hồi:
- Nếu nhập kho trước: Nợ 152 / Có 711; khi bán: Nợ 811 / Có 152 và Nợ 111, 112, 131 / Có 711, Có 3331.
- Nếu bán thẳng không qua kho: Nợ 111, 112, 131 / Có 711, Có 3331.
- Chi phí tháo dỡ, vận chuyển: Nợ 811 / Có 111, 112, 331.
Việc ghi giảm tài sản cố định (nguyên giá, hao mòn, giá trị còn lại) là bút toán riêng, kế toán thực hiện theo chế độ đang áp dụng và quyết định thanh lý của doanh nghiệp.
Xuất hóa đơn thanh lý nhà xưởng
Khi tháo dỡ khung kèo, tôn, xà gồ, đường ống để bán, việc xuất hóa đơn thanh lý nhà xưởng cần phản ánh đúng thứ thực sự được bán. Có ba tình huống thường gặp:
- Bán vật tư tháo dỡ theo ký: hóa đơn ghi từng loại như “sắt thép phế liệu thu hồi”, “tôn cũ”, “inox phế liệu”, khối lượng lấy theo phiếu cân.
- Bán trọn gói theo hiện trạng: bên mua tự tháo dỡ, hai bên chốt một giá sau khảo sát. Hợp đồng và hóa đơn cần mô tả rõ phạm vi hàng hóa, ví dụ “toàn bộ khung kèo thép và mái tôn nhà xưởng theo biên bản khảo sát”.
- Chuyển nhượng nhà xưởng gắn với đất: đây là giao dịch khác, không thuộc phạm vi bán phế liệu; cần hỏi ý kiến kế toán, cơ quan thuế về hồ sơ riêng.
Thuế suất trên hóa đơn áp theo bản chất hàng hóa và văn bản đang hiệu lực. Nếu chưa rõ nguyên tắc lập hóa đơn khi bán phế liệu, bạn có thể xem bài bán phế liệu có xuất hóa đơn không. Quy trình khảo sát, định giá khung nhà xưởng được trình bày trong bài thanh lý nhà xưởng cũ.
Chứng từ cần lưu cho mỗi đợt bán phế liệu
Bút toán chỉ đứng vững khi có chứng từ đi kèm. Mỗi đợt bán nên lưu thành một bộ gồm:
- Biên bản kiểm kê, xác định phế liệu và nguồn phát sinh.
- Quyết định, biên bản thanh lý (nếu có tài sản cố định).
- Phiếu nhập kho, phiếu xuất kho (nếu theo dõi qua tài khoản 152).
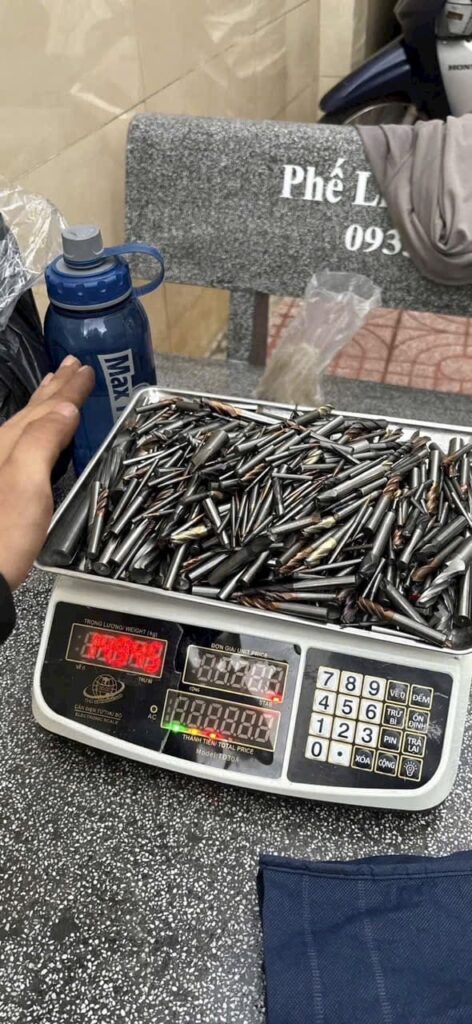
- Hợp đồng hoặc đơn hàng, phiếu cân, biên bản giao nhận có chữ ký hai bên.
- Hóa đơn điện tử và chứng từ thanh toán.
- Hóa đơn, hợp đồng của đơn vị tháo dỡ, vận chuyển (nếu thuê ngoài).
Sai sót thường gặp khi hạch toán phế liệu
- Không phân biệt trong và ngoài định mức: ghi tất cả vào thu nhập khác khiến giá thành sản phẩm bị phản ánh cao hơn thực tế.
- Ghép sai cặp tài khoản: ghi thu nhập khác 711 nhưng giá vốn lại vào 632, khiến báo cáo kết quả kinh doanh khó đọc.
- Bán xong mới lập chứng từ: phiếu cân, biên bản giao nhận bổ sung sau thường không khớp ngày, khối lượng.
- Quên ghi giảm tài sản thanh lý: máy móc đã bán phế liệu nhưng vẫn còn trên sổ tài sản cố định.
Bán phế liệu cho đơn vị thu mua có chứng từ rõ ràng
Chọn đúng bên mua giúp kế toán đỡ vất vả khâu chứng từ. Là công ty thu mua phế liệu hơn 15 năm kinh nghiệm, Phế Liệu Thành Công cân điện tử trước mặt khách, ký phiếu cân từng loại, thanh toán ngay sau khi cân bằng tiền mặt hoặc chuyển khoản và hỗ trợ hóa đơn VAT cho doanh nghiệp. Với nhà máy có phế liệu phát sinh định kỳ, dịch vụ thu mua phế liệu nhà xưởng giúp mỗi đợt bán có đủ bộ chứng từ để hạch toán. Đơn giá từng nhóm có thể xem tại bảng giá phế liệu (giá tham khảo, chốt theo chất lượng và khối lượng thực tế).
Câu hỏi thường gặp
Phế liệu không nhập kho có hạch toán được không?
Được. Nhiều doanh nghiệp nhỏ không theo dõi phế liệu trên tài khoản 152 mà ghi nhận khi bán: Nợ 111, 112, 131 / Có 711, Có 3331. Tuy vậy, nếu phế liệu phát sinh thường xuyên và giá trị lớn, nên theo dõi nhập, xuất kho để kiểm soát số lượng và đối chiếu với phiếu cân.
Giá trị phế liệu nhập kho xác định thế nào?
Thông thường, phế liệu thu hồi được nhập kho theo giá ước tính có thể bán được tại thời điểm thu hồi, dựa trên báo giá của bên mua hoặc giá thị trường tham khảo. Cách xác định cụ thể phụ thuộc chính sách kế toán của doanh nghiệp, nên thống nhất với kế toán trưởng và áp dụng nhất quán giữa các kỳ.
Chi phí thuê tháo dỡ phế liệu ghi vào đâu?
Với phế liệu thu hồi khi thanh lý tài sản, chi phí tháo dỡ, vận chuyển thường ghi Nợ 811 / Có 111, 112 hoặc 331, kèm hóa đơn và hợp đồng của đơn vị thực hiện. Trường hợp bên mua phế liệu nhận luôn phần tháo dỡ, hai bên nên ghi rõ trong hợp đồng để tránh ghi nhận trùng.
Bán phế liệu trong định mức có phải xuất hóa đơn không?
Có. Dù giá trị thu hồi được ghi giảm chi phí sản xuất, phần phế liệu bán ra vẫn là giao dịch bán hàng nên doanh nghiệp lập hóa đơn cho bên mua theo khối lượng và giá thực tế. Thuế suất áp theo văn bản đang hiệu lực, nên đối chiếu với kế toán hoặc cơ quan thuế khi chưa chắc.
Cần bán phế liệu, thanh lý tài sản với phiếu cân và chứng từ đầy đủ để dễ hạch toán? Gọi hotline/Zalo 0828.238.236 để Phế Liệu Thành Công báo giá và hẹn lịch khảo sát.
Tham khảo thêm: Bút toán (Wikipedia tiếng Việt).